Complexidade Fiscal e as Leis de Declaração de Imposto Sobre o Rendimento de Não Residentes
A temporada de impostos é frequentemente sinónimo de complexidade e stress para muitos contribuintes. De acordo com uma sondagem recente realizada pela Tax Foundation’s TaxEDU e Public Policy Polling, 88% dos inquiridos acreditam que o código fiscal dos EUA é excessivamente complexo ou algo complexo. No entanto, a complexidade que mais confunde e é menos conhecida diz respeito às leis relativas à declaração de imposto sobre o rendimento de não residentes.
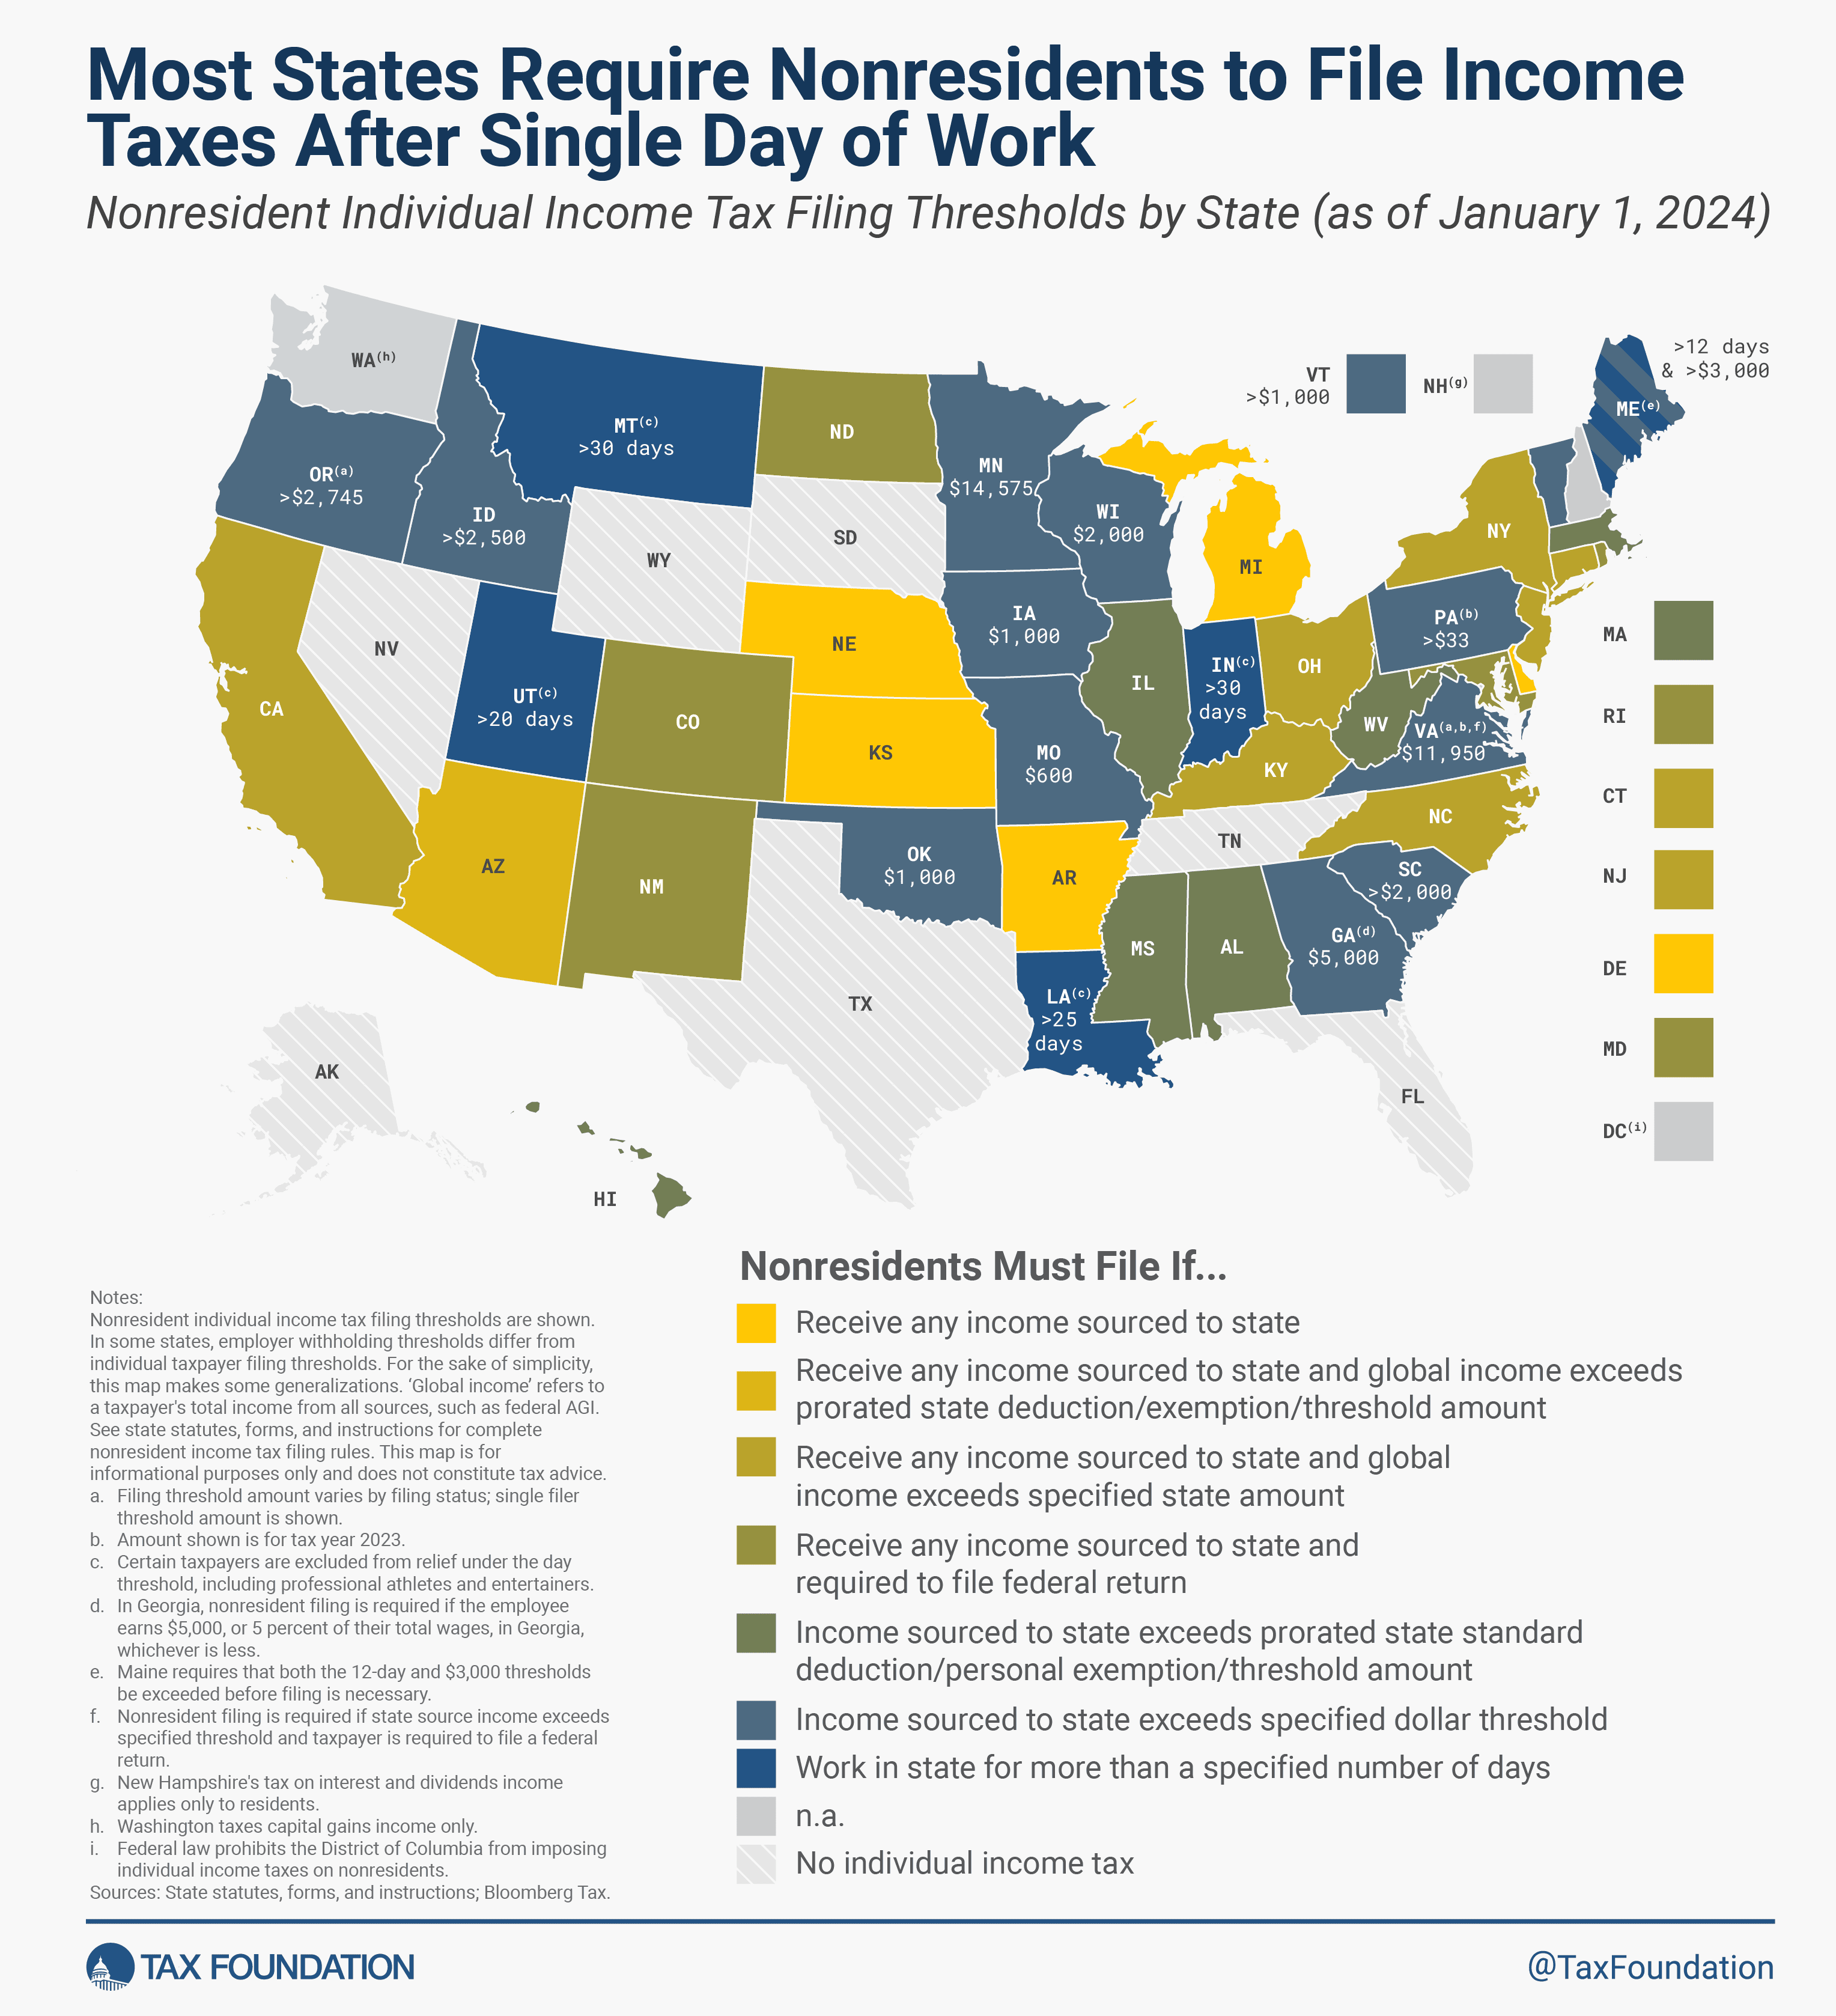
Surpreendentemente, quase metade dos estados nos EUA exige que indivíduos arquivem declarações de rendimentos como não residentes se trabalharem apenas um único dia dentro do estado. Esta obrigação é muitas vezes ignorada, especialmente quando as leis de retenção na fonte do empregador são mais brandas do que as leis de declaração para empregados não residentes.
Os estados representados a amarelo num mapa recentemente divulgado indicam onde os não residentes provavelmente incorrerão em obrigações fiscais apenas por trabalhar um dia no estado. Por outro lado, os estados a azul estabeleceram limiares estatais que protegem os não residentes de terem que declarar se trabalharem apenas um curto período de tempo ou ganharem uma pequena quantia de rendimento no estado.
Alguns estados, como Arkansas, Delaware, Kansas, Michigan e Nebraska, têm as obrigações mais estritas, exigindo que os não residentes apresentem uma declaração se ganharem qualquer rendimento no estado. Outros estados implementaram limiares baseados no rendimento total ou no número de dias trabalhados para aliviar as obrigações dos não residentes.
Estes limiares estatais são uma forma sensata de reduzir os encargos de conformidade fiscal para aqueles que trabalham apenas um tempo mínimo num estado. Além disso, estas políticas reduzem o custo para o estado do processamento de declarações fiscais associadas a baixas ou nulas responsabilidades fiscais.
A adoção de limiares mais elevados para a declaração e retenção na fonte dos empregados, bem como acordos de reciprocidade entre estados vizinhos, poderiam simplificar significativamente a complexidade fiscal para os contribuintes e os próprios estados.
À medida que avançamos numa era em que o trabalho remoto e a mobilidade laboral são cada vez mais comuns, modernizar as leis fiscais estaduais torna-se um passo crucial para simplificar futuras temporadas fiscais e promover uma maior conformidade e aplicação das leis fiscais.