Complejidad Fiscal en la Declaración del Impuesto sobre la Renta de No Residentes
La temporada de impuestos es un período que muchos temen, en gran parte debido a la complejidad fiscal que implica su declaración. Según una encuesta reciente de TaxEDU y Public Policy Polling, el 88% de los encuestados cree que el código tributario de EE. UU. es demasiado complejo. Dentro de esta maraña de regulaciones, las leyes de declaración del impuesto sobre la renta de no residentes son, quizás, las menos comprendidas y cumplidas.
Casi la mitad de los estados en EE. UU. exigen técnicamente que los individuos presenten declaraciones de impuestos como no residentes si trabajan aunque sea un solo día dentro del estado. Sin embargo, la realidad muestra que pocos contribuyentes se esfuerzan por cumplir con esta obligación en cada estado donde trabajan temporalmente. Esto se debe, en parte, a que los umbrales estatales para la retención por parte del empleador suelen ser más indulgentes que las leyes de declaración para empleados no residentes.
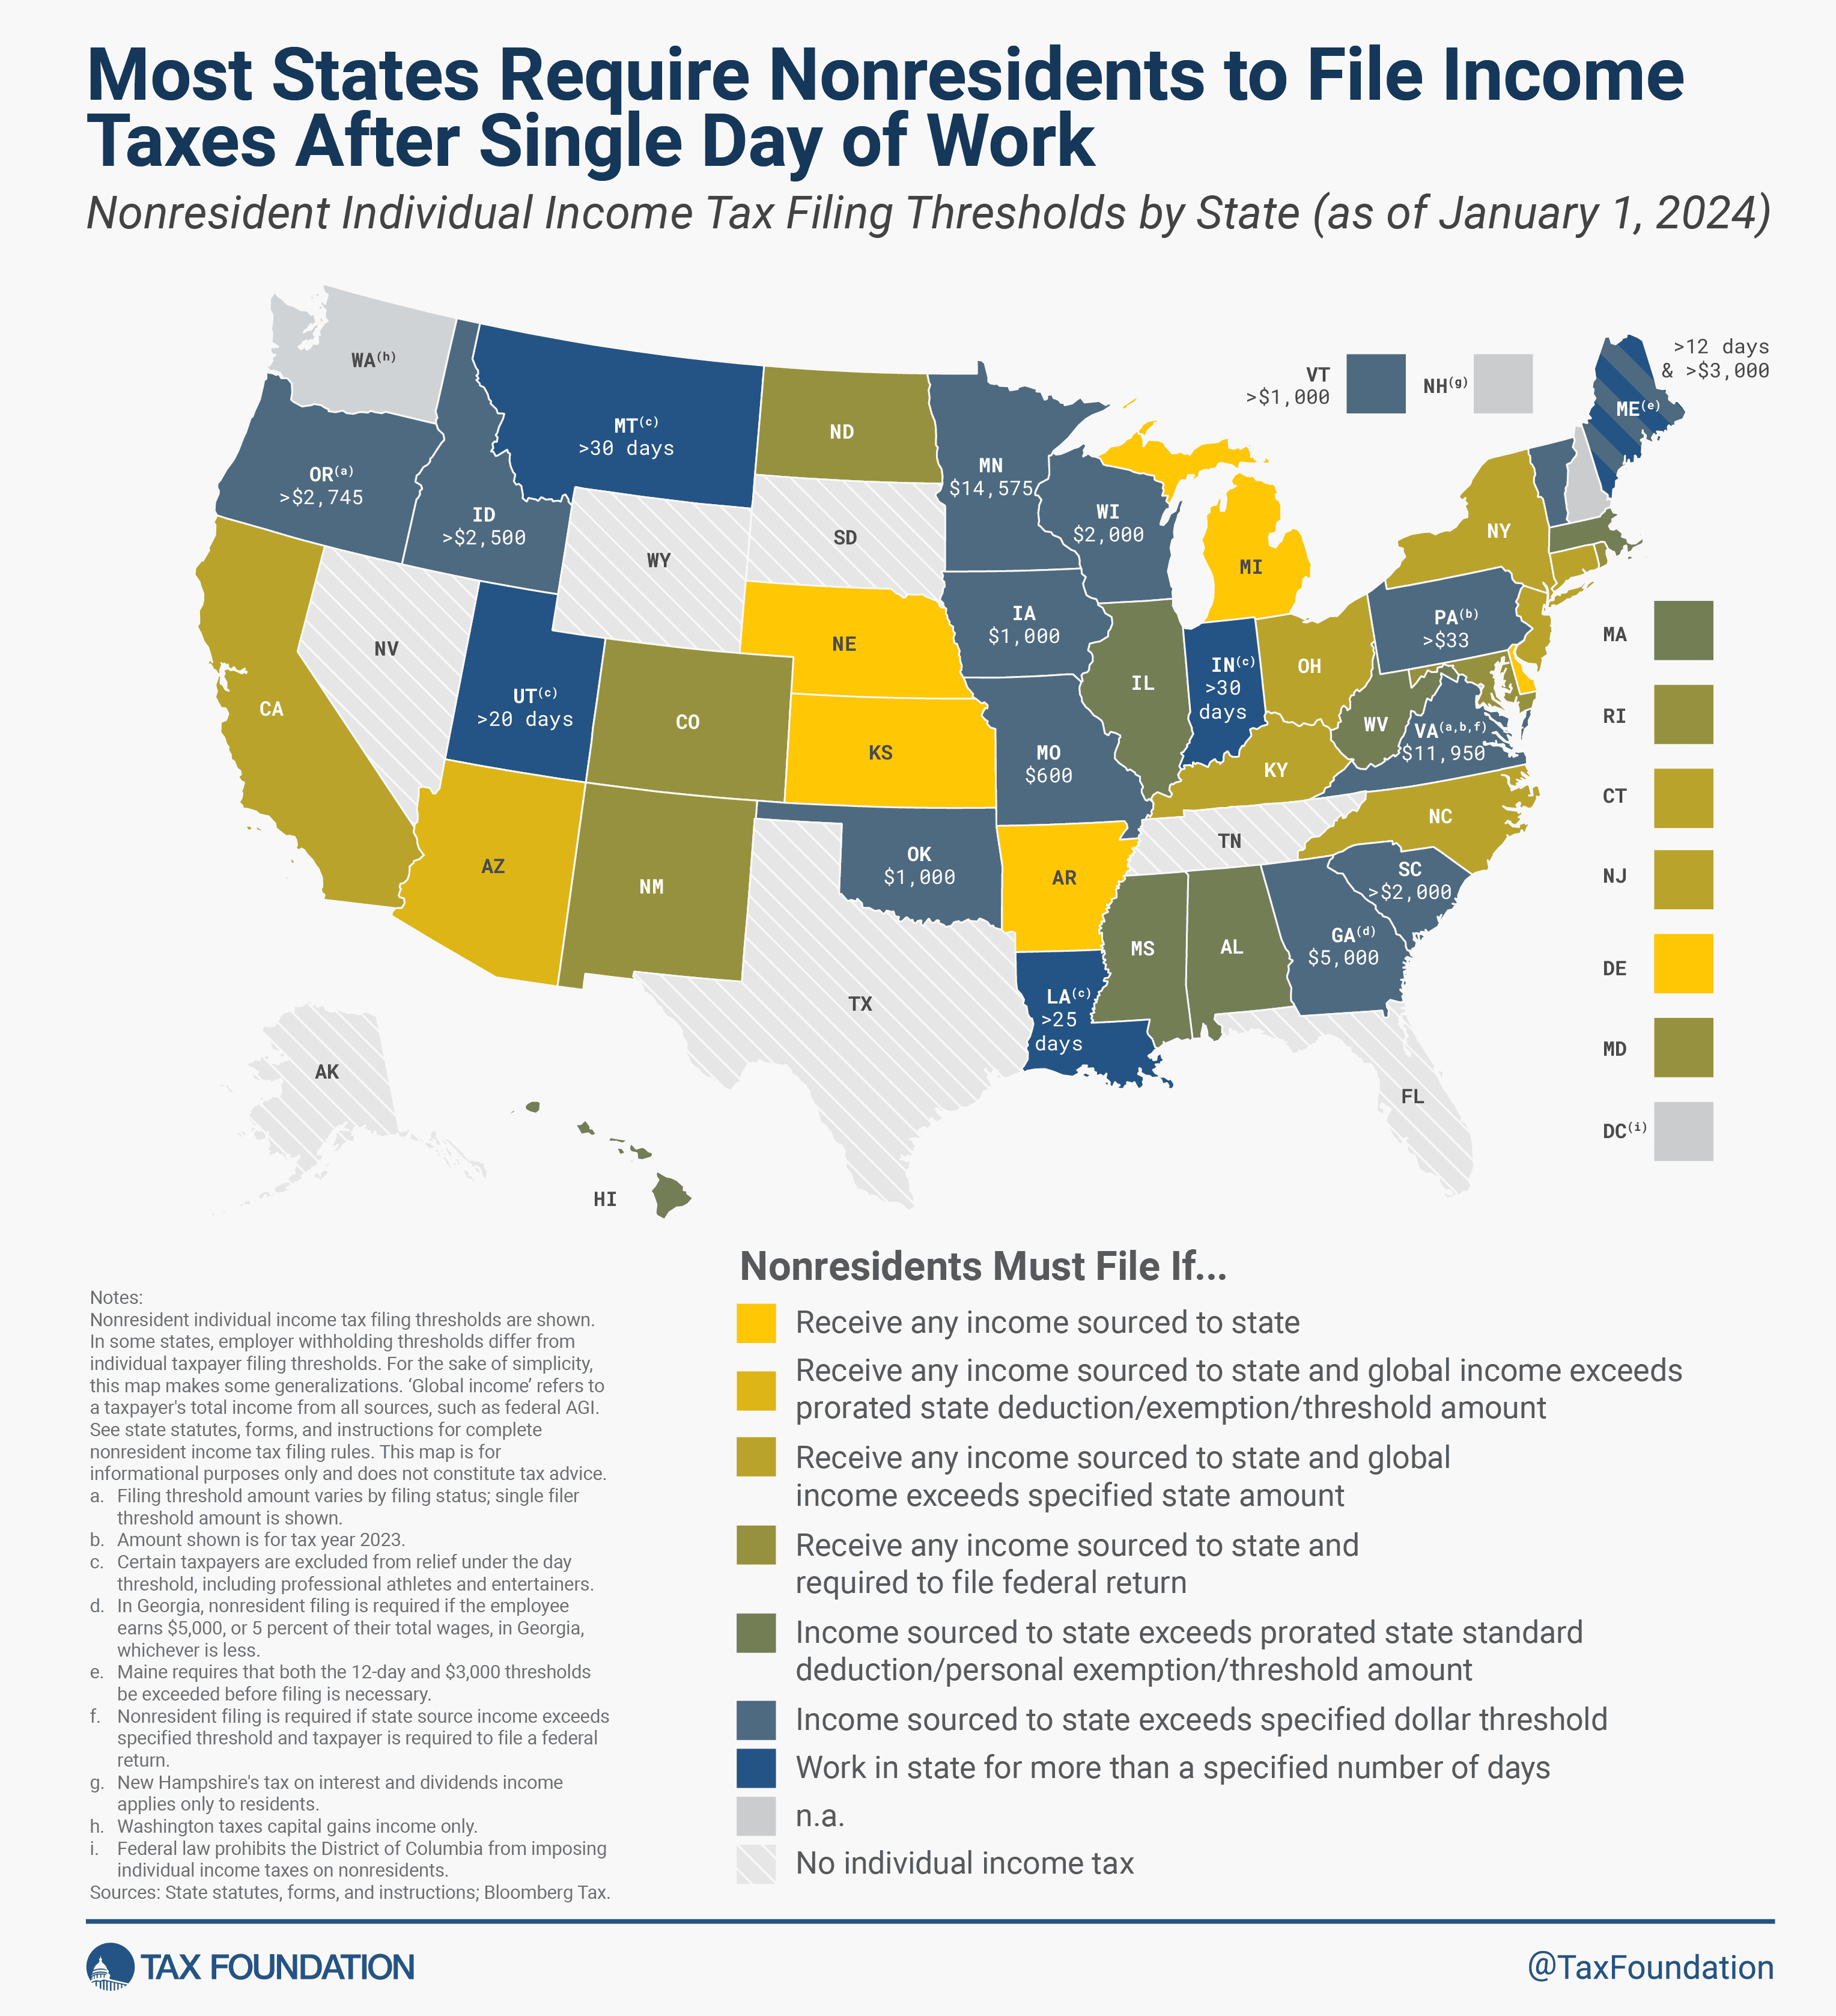
En 24 estados, identificados en amarillo en el mapa proporcionado por la Tax Foundation, es probable que los no residentes incurran en obligaciones fiscales con solo trabajar un día. Por otro lado, los estados en azul han establecido umbrales que protegen a los no residentes de tener que declarar si solo trabajan un corto período de tiempo o ganan una cantidad mínima de ingresos en el estado.
Los estados con las obligaciones más estrictas incluyen Arkansas, Delaware, Kansas, Michigan y Nebraska, donde se requiere la
Los estados con umbrales basados en días de trabajo ofrecen una solución más simple. Por ejemplo, Indiana y Montana permiten hasta 30 días de trabajo antes de requerir la declaración para no residentes. Estas políticas reducen la carga del cumplimiento tributario para aquellos que trabajan mínimamente en un estado y también disminuyen el costo estatal de procesar declaraciones con baja o nula obligación fiscal.
Además de adoptar umbrales más altos para la declaración y retención de empleados, más estados deberían considerar acuerdos de reciprocidad, especialmente con estados vecinos, permitiendo que los contribuyentes solo declaren en su estado de residencia.
Las leyes tributarias deben ser aplicables y generalmente aplicadas. La falta de cumplimiento y aplicación a menudo son síntomas de un problema más profundo con la naturaleza de la política en sí. Un paso sencillo pero significativo que los legisladores pueden tomar para aliviar las futuras temporadas fiscales es modernizar las leyes estatales sobre la